Gros client ou client rentable : comment faire la différence?
Dans une PME, les plus gros clients occupent naturellement une place importante. On connaît leurs dossiers, on répond rapidement à leurs demandes et, lorsqu’un problème survient, la direction trouve généralement le temps de s’en mêler. Cette attention se comprend : perdre un compte qui représente une part importante des ventes aurait des conséquences immédiates.
Pourtant, le volume d’affaires ne permet pas, à lui seul, de déterminer la valeur d’un client. Un compte peut générer beaucoup de revenus tout en exigeant des remises, des adaptations et des interventions qui réduisent considérablement sa contribution à votre rentabilité. À l’inverse, un client moins imposant peut laisser davantage de marge de profit et s’intégrer beaucoup plus facilement aux opérations.
Avant de consacrer encore plus d’efforts à vos principaux clients, il vaut donc la peine de regarder ce qu’ils apportent à l’entreprise et ce qu’il faut mobiliser pour les servir.
Ce que le chiffre d’affaires ne montre pas
Le classement des clients par chiffre d’affaires est souvent le premier rapport que l’on consulte pour évaluer un portefeuille. Il permet de voir où se concentrent les revenus et de mesurer la dépendance envers certains comptes. Il renseigne toutefois assez peu sur la rentabilité de chaque relation.
Prenons deux clients qui achètent des montants comparables. Le premier regroupe ses commandes, accepte les délais convenus et utilise une offre relativement standard. Le second commande fréquemment en urgence, demande des modifications et sollicite plusieurs personnes pour chaque dossier. Même si leurs ventes se ressemblent, ces deux clients ne mobilisent pas les mêmes ressources.
Une partie de cette différence apparaît dans les coûts directs. Le reste se disperse dans les journées de travail : une livraison supplémentaire, une heure passée à reprendre une soumission, une intervention de la direction ou plusieurs suivis pour obtenir un paiement. Pris séparément, ces efforts semblent parfois négligeables. Leur accumulation peut pourtant changer sensiblement la contribution d’un compte.
Un client plus petit peut générer davantage de marge
L’exemple fictif suivant illustre pourquoi le volume de ventes mérite d’être mis en perspective.
Client | Ventes annuelles | Taux de marge brute | Marge brute générée |
|---|---|---|---|
Client A | 100 000 $ | 15 % | 15 000 $ |
Client B | 60 000 $ | 35 % | 21 000 $ |
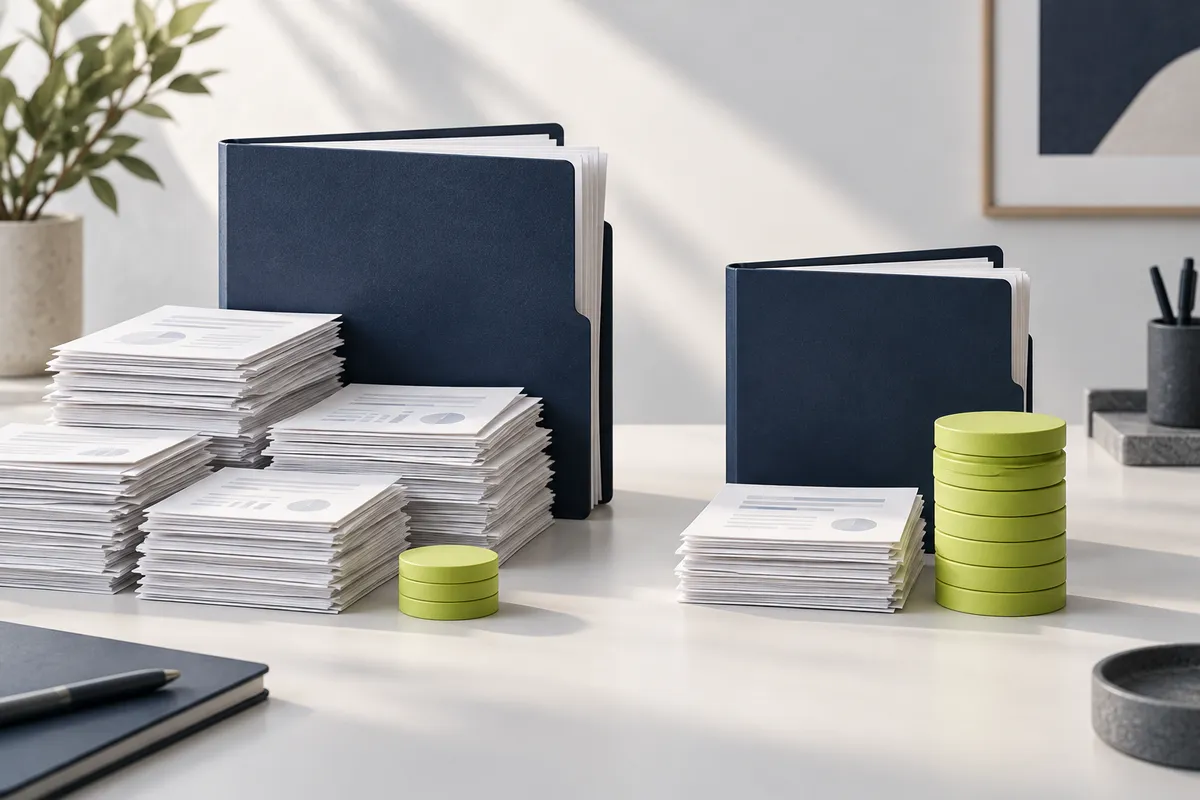
Le client A occupe le premier rang pour les ventes, tandis que le client B génère 6 000 $ de marge brute supplémentaire. Une équipe qui répartirait son attention uniquement selon le chiffre d’affaires risquerait donc de sous-estimer l’importance du second.
Cette comparaison demeure un point de départ. La marge brute n’est pas le bénéfice net laissé par un client, et certains coûts de service peuvent encore devoir être pris en compte. Pour approfondir l’analyse, il faut examiner les dépenses et le temps consacrés à la relation, en évitant de compter à nouveau les coûts déjà inclus dans la marge.
En vidéo : reconnaître vos meilleurs clients
Dans cet extrait, Daleyne Guay aborde la façon de mieux reconnaître vos meilleurs clients et de dépasser une lecture fondée uniquement sur le chiffre d’affaires.
Source vidéo : extrait de l’entretien avec Daleyne Guay dans le balado B2B&Go, publié sur la chaîne YouTube AUX B2B. Visionner l’épisode complet.
Comprendre pourquoi une relation est plus ou moins rentable
Lorsqu’un client laisse peu de marge, la première réaction consiste souvent à regarder le prix. C’est une question légitime, mais elle ne suffit pas toujours à expliquer la situation. La rentabilité peut aussi dépendre des produits achetés, des conditions accordées, de la façon dont les commandes sont organisées ou du niveau de service attendu.
Un client peut, par exemple, devenir plus intéressant si les commandes sont mieux planifiées et regroupées. Dans un autre dossier, ce sera plutôt la multiplication des demandes particulières qui nécessitera une discussion. Il arrive également que certaines conditions, accordées au début de la relation pour faciliter une première vente, soient restées en place alors que le contexte a changé.
L’analyse sert à comprendre ces mécanismes avant de prendre une décision. Une hausse de prix peut être appropriée dans certains cas; ailleurs, une clarification des responsabilités ou une meilleure organisation du service répondra davantage au problème.
La contribution d’un client doit aussi être examinée dans son contexte. Une nouvelle relation peut demander un effort de démarrage plus important, tandis qu’un projet ponctuel peut temporairement mobiliser l’équipe. En observant une période suffisamment représentative, on distingue mieux une situation exceptionnelle d’une façon de fonctionner qui s’est installée.
L’ancienneté mérite elle aussi d’être mise en perspective
Les clients historiques bénéficient souvent d’une attention particulière, parfois accompagnée de conditions que personne ne remet vraiment en question. Avec le temps, l’équipe peut hésiter à aborder certains sujets par crainte de fragiliser une relation importante.
Cette prudence est compréhensible, mais elle peut conduire à accumuler des concessions sans avoir une vue d’ensemble de ce qui a été accordé. Les ventes connaissent une partie des engagements, les opérations absorbent certaines demandes et la direction intervient lorsque la pression augmente. Chacun contribue à préserver la relation, sans nécessairement pouvoir en évaluer le coût total.
Une discussion entre ces personnes permet souvent de mieux comprendre la situation et de préparer un échange constructif avec le client. Il devient alors possible de revoir les conditions à partir de faits concrets et d’expliquer ce qui est nécessaire pour maintenir la qualité du service.
Cette réflexion rejoint celle développée dans « Vieille relation, bonne relation : la distinction qui coûte cher aux PME », qui examine la différence entre une relation ancienne et une relation réellement solide.
Tenir compte du potentiel, sans le confondre avec une certitude
La contribution actuelle ne raconte pas toute l’histoire d’un client. Certains comptes présentent des possibilités de développement qui justifient un investissement commercial : de nouveaux projets, des besoins complémentaires ou d’autres divisions avec lesquelles votre entreprise pourrait travailler.
Ce potentiel gagne toutefois à être documenté. Un client de grande taille n’offrira pas nécessairement davantage d’occasions simplement parce qu’il est important dans son marché. Pour orienter les efforts de l’équipe, il faut comprendre les besoins auxquels vous pourriez répondre, les personnes concernées et les prochaines étapes envisageables.
La différence est importante entre un compte dont on espère beaucoup et une relation dans laquelle des possibilités ont été confirmées. Dans le second cas, l’équipe peut préparer une démarche précise et évaluer les ressources à y consacrer.
Utiliser l’analyse pour mieux répartir l’attention
Une meilleure connaissance du portefeuille devrait se traduire dans la façon de travailler avec les clients. Les comptes qui contribuent fortement à la rentabilité méritent un suivi qui protège la continuité de la relation et permet d’anticiper leurs besoins. Les comptes importants dont la marge est insuffisante demandent plutôt un examen des conditions commerciales et du service fourni.
Pour les relations qui présentent un potentiel confirmé, l’enjeu consiste à organiser le développement autour d’un besoin réel, avec une personne responsable et une prochaine étape convenue. Quant aux dossiers qui mobilisent beaucoup de ressources sans contribution suffisante, ils nécessitent une décision sur les ajustements à apporter.
Ces choix sont plus faciles à faire lorsque les ventes, les opérations et la direction partagent une même lecture. Le vendeur peut expliquer les possibilités du compte, les opérations préciser les contraintes et la direction arbitrer en fonction des priorités de l’entreprise.
Commencer avec les données disponibles
Il n’est pas nécessaire d’attendre un calcul parfait de la rentabilité par client pour amorcer la réflexion. Un premier exercice peut porter sur vos principaux comptes, quelques clients de taille moyenne et certains dossiers que l’équipe considère comme particulièrement exigeants.
En réunissant les ventes, la marge disponible, les principales demandes de service et les occasions connues, vous pourrez déjà repérer des écarts qui méritent d’être approfondis. Le but est de disposer d’une base suffisamment claire pour choisir les prochaines actions et améliorer progressivement votre lecture.
Cette démarche complète l’analyse de la valeur vie client. Elle aide à mettre en relation les revenus attendus, la contribution économique et les efforts nécessaires pour entretenir chaque compte.
Donner à chaque relation l’attention qu’elle mérite
Le chiffre d’affaires demeure un indicateur essentiel, mais il gagne à être accompagné d’une compréhension de la marge, du service et du potentiel. Ensemble, ces éléments permettent de mieux protéger les relations qui soutiennent l’entreprise et d’améliorer celles dont les conditions sont devenues moins favorables.
DGIT Management accompagne les PME dans cette lecture de leur portefeuille afin de dégager des priorités commerciales adaptées à leurs ressources et à leurs objectifs.